ほんの数年前まで、日本企業の投資担当者からは「防衛関連には投資できない」という話をよく聞きました。民間向けの技術であっても、軍事転用の可能性があるだけで投資をためらう企業もありました。
ところが最近は、私のところにも「防衛テックで有望なスタートアップを紹介してほしい」という相談が来るようになりました。
日本企業の防衛テックに対する姿勢は、明らかに変わりつつあります。
もちろん、防衛分野に新しい事業機会が生まれていること自体は歓迎すべき変化です。しかし、以前は「防衛関連だから投資しない」だったのが、今度は「防衛関連だから成長する」に変わっただけではないでしょうか。
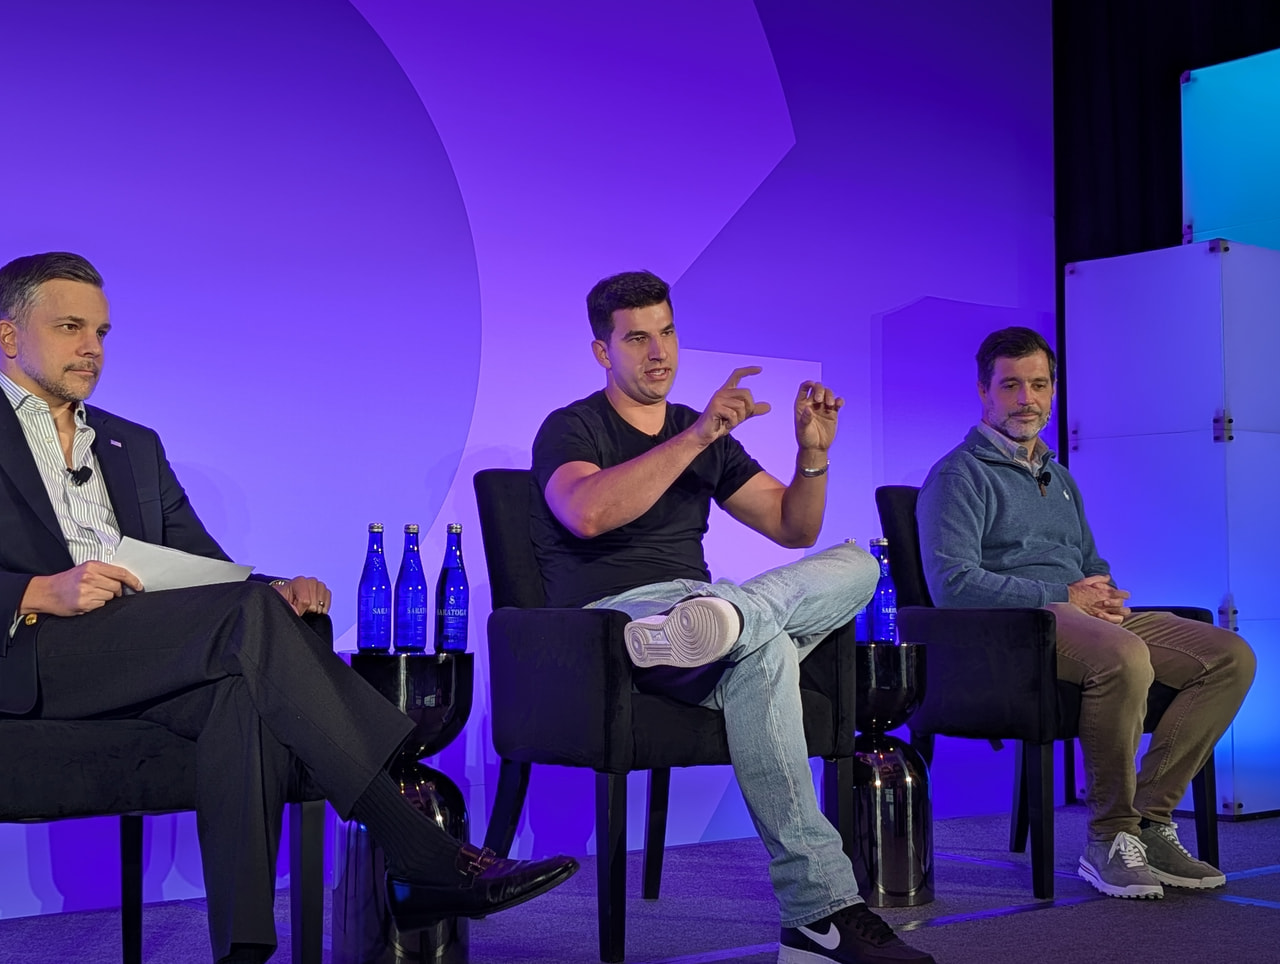
前の記事「ヒューマノイド競争の先にあるフィジカルAI。Amazon Roboticsが示した、もう一つの戦略」でも触れた、10月27日にボストンで開催されたTough Tech Summitでは、デュアルユース(軍民両用)をテーマにしたパネルディスカッションが開かれました。
登壇したのは、防衛テック投資を手がける投資家と、物流ロボット事業で成功した後、防衛市場に参入した起業家です。
議論の中心になったのは、政府の研究開発資金と実際の製品受注の違い、軍と民間の両市場を狙う難しさ、そして技術開発から製造・供給へ進む際の課題でした。
米国の防衛市場でも変化が起きている
パネルには、J2 VenturesのManaging PartnerであるAlex Harstrick氏と、自律航行船舶を開発するBlue Water Autonomyの共同創業者兼CEO、Rylan Hamilton氏が登壇しました。モデレーターはDCVCのStephen Rodriguez氏です。
Hamilton氏は米海軍の士官としてキャリアを始め、その後、Amazon Roboticsなどで物流ロボット事業に携わりました。物流ロボット企業Six River Systemsの共同創業者でもあり、同社は2019年にShopifyに買収されています。
現在率いるBlue Water Autonomyでは、米海軍向けの自律航行船舶を開発しています。
Hamilton氏によれば、米国の防衛テック市場は、この数年で大きく変化しました。
約3年前、米海軍の関係者に自律航行船舶について尋ねた際には、研究開発向けの資金は多少あっても、実際の艦隊からの需要はほとんどないと言われたそうです。
しかし現在は、無人船舶が海軍の重要な開発分野となり、多額の資金が投入されるようになっています。
政府がスタートアップやベンチャーキャピタルの支援を受けた企業と協力する仕組みも、以前より改善しているとHamilton氏は評価していました。
一方、政府組織は依然として複雑で、誰が予算を持ち、誰が実際の導入を決めるのかを理解するだけでも時間がかかります。
Harstrick氏も、国防総省には数多くのイノベーション関連組織が存在し、組織を増やすことが必ずしも成果の改善につながっていないと指摘しました。
防衛関連の予算や政策的な関心が高まっていることは確かです。しかし、それが個々のスタートアップの成長につながるかどうかは、別の問題です。
「デュアルユース」という看板だけでは投資できない
Harstrick氏は米国陸軍予備役の情報将校としての経験を持ち、国防総省のDefense Innovation Unit(DIU)でも投資関連業務に携わりました。
Rodriguez氏は、Harstrick氏に「起業家が『自分たちはデュアルユース企業だ』と言ってきたとき、最大の危険信号は何か」と尋ねました。
Harstrick氏が警戒するのは、防衛分野への政策的な関心の高まりを理由に参入する一方、解決しようとする問題への理解や、長期的に取り組む意思が見えない起業家です。
特に創業初期には、製品や売上だけでは判断できないことも多くあります。Harstrick氏が重視するのは、起業家自身がどのような問題を経験し、なぜそれを解決しようとしているのか。そして、その問題に長期にわたって取り組む意思があるかどうかです。
同氏は、デュアルユースという言葉にも幅があると説明しました。
例えば、ロケットランチャーを開発している企業が、民間にも販売できると主張したところで、デュアルユース企業とは言い難いでしょう。一方、健康状態を計測するウェアラブル機器のように、民間と軍の双方で利用できる製品もあります。
「デュアルユース」という分類よりも、実際に誰が、何のためにその製品を使うのかが重要になるということです。
Amazon Roboticsから米海軍へ。顧客が変われば事業も変わる
Hamilton氏によれば、物流ロボットと自律航行船舶では、顧客への販売方法が大きく異なります。
物流ロボットの場合、顧客に説明するのは導入による生産性の改善です。例えば、倉庫で1時間当たりに処理できる商品数や、出荷できる箱の数がどれだけ増えるか。技術の優位性を、顧客の事業効率という数字に置き換えられます。
一方、米海軍が求めるのは、必ずしも最も高性能な自律航行船舶を1隻作ることではありません。
必要な性能を持つ船舶を、どれだけの数量、どのような生産体制で供給できるか。技術性能だけでなく、造船所の確保や製造計画そのものが、顧客への提案の重要な部分になります。
営業方法も違います。民間企業なら、顧客を研究開発施設に招き、試作品を見せながら技術的な議論を重ねられます。しかし、政府との正式なやり取りでは、数十ページに及ぶ提案書や技術文書を提出し、限られた機会の中で評価を受けることも多くあります。
民間企業への営業で優秀だった人材が、そのまま政府向けの営業でも成果を出せるとは限りません。
デュアルユース企業なのに、民間市場を追わない
Blue Water Autonomyは現在、民間市場への営業活動をほとんど行っていないそうです。
自律航行船舶であれば、海軍だけでなく、海運会社やフェリー会社などにも市場がありそうです。しかし、Hamilton氏は当面、海軍向けの製品開発に集中することを選びました。
海軍が求める船舶の大きさ、航続距離、速度、積載能力などは、商業海運やフェリーの運航事業者が求める仕様とは異なります。
創業初期のスタートアップが両方に対応しようとすれば、限られた開発資源が分散してしまいます。
Hamilton氏は、スタートアップの強みの一つは、特定の問題に徹底的に集中できることだと説明しました。大企業に対して小さな企業が競争できるのは、一つの課題に集中し、素早く学習し続けられるからです。
軍と民間では、要求仕様だけでなく、セキュリティ上の制約や開発の優先順位も異なります。
Blue Water Autonomyは将来的な民間展開の可能性を残していますが、今は海軍という顧客に集中しています。
デュアルユース企業だからといって、軍と民間の両市場を同時に開拓する必要はないというわけです。
政府の研究開発資金と、製品の受注は別
政府の研究開発資金をめぐっては、投資家のHarstrick氏と起業家のHamilton氏から、異なる視点が示されました。
Harstrick氏は、政府の研究開発資金をもっと積極的に活用すべきだと主張しました。
米国には、防衛関連の研究開発予算や、中小企業向けの研究開発支援制度(SBIR・STTR)など、スタートアップが利用できる資金調達の仕組みがあります。しかし、制度の複雑さや政府との取引に対する心理的なハードルから、そもそも応募しない企業も多いそうです。
一方、Hamilton氏が指摘したのは、研究開発資金を獲得することと、実際に使われる製品を開発することの違いです。
政府の研究開発資金を提供する組織と、製品を実際に使う海軍の部隊は、必ずしも同じではありません。所属組織も意思決定の仕組みも、求める成果も異なる場合があります。
その結果、スタートアップが実質的に3つの異なる開発を抱えることになりかねません。
民間市場向けの製品。海軍が実際に使う製品。そして、政府の研究開発資金を獲得するためのプロジェクトです。
それぞれの方向性は似ていても、開発の優先順位が一致するとは限りません。
特に資本集約的なハードウェア企業にとって、株式を希薄化させずに研究開発を進められる政府資金には大きな価値があります。しかし、その資金に合わせて開発計画を変更し続ければ、最終的に誰のために何を作っているのかが曖昧になってしまいます。
研究開発資金の獲得額だけでなく、それによって何を検証できたのか。そして、実際の顧客による製品の導入や継続的な発注につながるのかを見極める必要があります。
試作品から量産へ。Blue Water Autonomyの開発戦略
自律航行船舶の開発には、実際に船を建造し、水上で試験を繰り返す必要があります。しかし、最初から完成形の船舶を建造するには、多額の資金が必要になります。
Blue Water Autonomyは、完成品をいきなり作るのではなく、重要な技術を検証するための試験船を建造しました。
Hamilton氏によれば、全長約100フィート、重量約100トンの試験船に、自律航行に必要な主要ハードウェアとソフトウェアを搭載し、数千時間にわたる運航試験を実施したそうです。
これによって、完成形の船舶を建造するための資金をすべて投じることなく、重要な技術的目標を検証できました。
限られた資金で、何をどこまで証明する必要があるのか。そのために、どのような試作品や試験方法を選ぶのか。Hamilton氏は、こうした工夫こそスタートアップの得意とするところだと語りました。
ただし、試作品が動くことと、顧客が求める製品を量産できることの間には大きな距離があります。
Hamilton氏自身も、海軍に実際に配備される製品を作り上げるまでの過程を、すでに成功させたと主張する段階ではないと率直に語っていました。
造船所は自社で持つべきか
Blue Water Autonomyは、現時点では自社で造船所を保有しない方針です。
同社が開発する規模の船舶であれば、既存の造船所や作業船を建造する施設を活用できると考えているためです。
将来的にオーストラリアなど海外の海軍に販売する場合には、その国の造船所で製造することも想定しています。現地での雇用創出につながるだけでなく、有事の際には太平洋を越えて船舶を輸送する必要もなくなります。
一方、競合企業の中には、造船所そのものを買収し、大規模な製造能力を自社で確保しようとしているところもあるそうです。
造船所を保有すれば、製造能力を直接コントロールできる可能性がありますが、多額の設備投資が必要になります。既存の造船所を活用すれば、初期投資を抑えられる可能性がある一方、外部の製造能力や供給体制に依存することになります。
Hamilton氏は、どちらの戦略を選ぶにしても、自分たちがどの市場で、どのような事業を構築しようとしているのかを理解し、投資家に説明できることが重要だと語りました。
「防衛テック」というラベルではなく、事業を見る
日本企業が防衛テックへの関心を高めていること自体は、自然な変化だと思います。
これまで投資対象から外されがちだった技術や企業が、改めて評価されるようになることには意味があります。特に、ロボティクス、AI、センサー、先端素材、製造技術など、民間と防衛の双方に応用可能性がある分野では、顧客や用途の選択肢が広がることになります。
しかし、防衛関連というだけで投資を避けていた頃と同じように、防衛関連というだけで高い成長性を期待するのも危ういでしょう。
今回のパネルで議論されたのは、誰が実際の顧客なのか、研究開発資金が製品の受注につながるのか、軍と民間の両市場に対応する余力があるのか、そして必要な数量を製造・供給できるのかという、具体的な事業上の問題でした。
日本企業が防衛テックのスタートアップを評価する際にも、防衛予算の増加や政府との契約実績だけでなく、その資金が研究開発向けなのか、製品の調達に向けたものなのか、そして継続的な事業につながるのかを見極める必要があります。
政策的な追い風や大きな予算に目を奪われず、事業そのものを評価する。防衛テックであっても、スタートアップ投資の基本は変わりません。
ただし、Hamilton氏が語った製造・供給能力の問題は、スタートアップ1社の努力だけでは解決できない場合もあります。
造船所、部品メーカー、熟練人材、地域の製造基盤。防衛分野で新しい技術を実際に使えるようにするには、それを支える産業全体の能力が必要になります。
防衛市場で新しい技術への需要が生まれても、それを実際に製造し、顧客に届ける能力がなければ、事業にはなりません。
Blue Water Autonomyが示した造船所や量産体制をめぐる選択は、その一例です。防衛テックへの追い風が強まる今、技術や市場の成長性だけでなく、それを支える製造・供給能力にも目を向ける必要があるでしょう。