今年1月、「2026年、AIは物理世界へ向かう。製造業・インフラ・産業データで始まる変化」という記事を書きました。
そのとき取り上げたのは、ロボットだけではありません。工場、インフラ、センサー、研究室、産業データ。そのさらに下にあるモーター、電池、材料、鉱物まで、AIがコンピューターの中から物理世界へ出ていくことで、これまで別々に見えていた産業が同じ変化の中に入ってくるのではないか、と書きました。
それから9か月が経ちました。この間、「フィジカルAI」という言葉を目にする機会は急速に増えました。
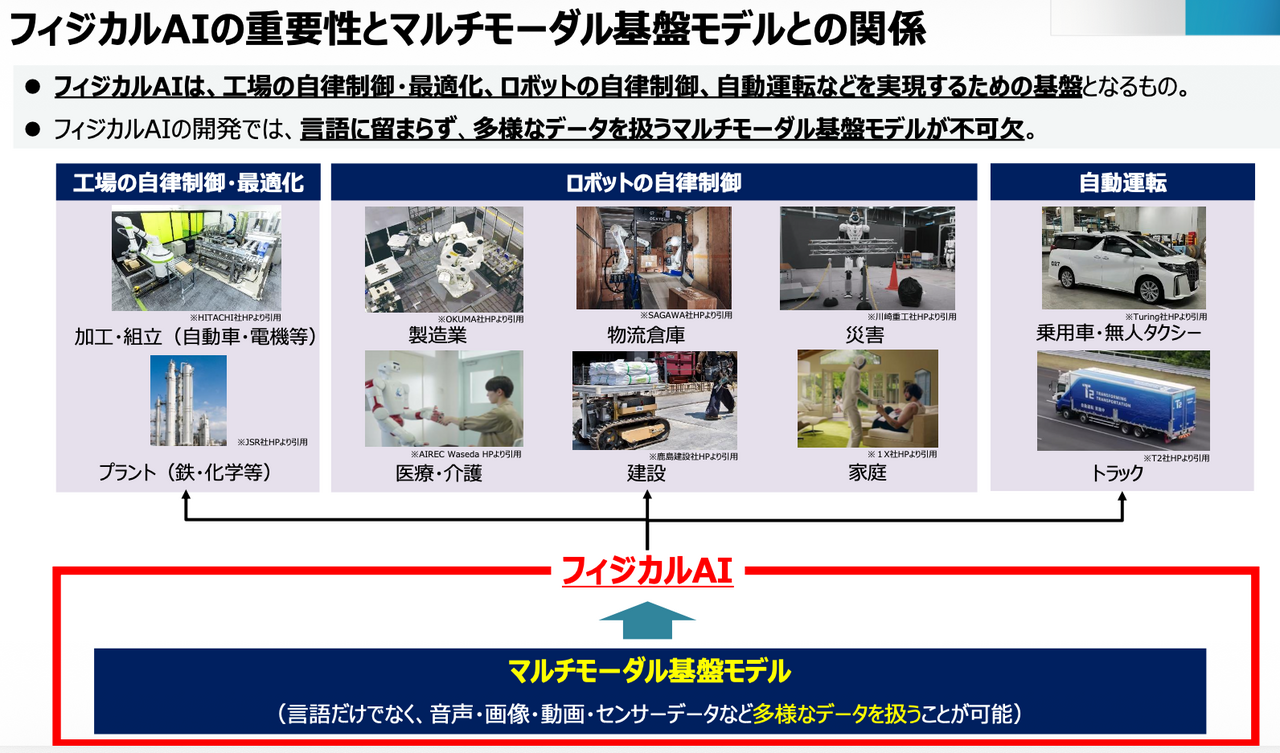
日本でもAIとロボティクスを組み合わせることへの関心が高まり、6月には経済産業省が、「AIロボット・フィジカルAIを見据えたマルチモーダル基盤モデル開発事業」を始めています。経済産業省は、その発表の中で日本について次のように説明しています。
我が国の裾野の広い産業を生かした現場データを利活用し、フィジカルAIを実現することは我が国の勝ち筋の一つ
日本には世界有数の製造業があり、工場や生産設備、ロボット、工作機械、部品、材料があります。そこで日々生まれる現場データもあります。生成AIの学習に使われたインターネット上のテキストや画像とは違い、こうしたデータは簡単には手に入りません。今年1月の記事でも、AIの次の学習対象として「物理世界のデータ」が重要になる可能性を書きました。
では、貴重な現場データを持っていれば、それがそのまま競争力になるのでしょうか。
もちろん、日本の政策側も単にデータを保有することだけを考えているわけではありません。重要なのは、そのデータを使ってモデルを開発し、実際の現場へ戻し、そこから新しいデータを得る循環を、実際の産業活動の中で誰が、どのくらいの速度で回せるのかです。
2026年の米国で起きていることを追っていくと、この問題がかなり具体的に見えてきます。
現実世界には「Common Crawl」がない
今年1月、ロボット向けの汎用AIを開発するSkild AIは14億ドルを調達し、評価額は140億ドルを超えました。Skild AIが目指しているのは、特定のロボット、特定の工場、特定の作業だけで使えるAIではなく、異なる種類のロボットを動かすことのできる汎用的な「頭脳」です。
しかし、そのためにはロボットが物理世界でどう動き、物をつかみ、人や障害物を避け、失敗するのかという膨大なデータが必要になります。Skild AIは今年1月に公開した「Learning by watching human videos」という記事で、ロボティクスには、LLMの学習に広く使われてきたウェブデータ「Common Crawl」に相当する巨大なデータ源がない、と指摘しています。
物理世界のデータは、最初からデジタル空間に存在しているわけではありません。まず、現実世界をデータにしなければならない。ここが、生成AIとフィジカルAIの大きな違いの一つです。
現実世界を、コンピューターの中につくる
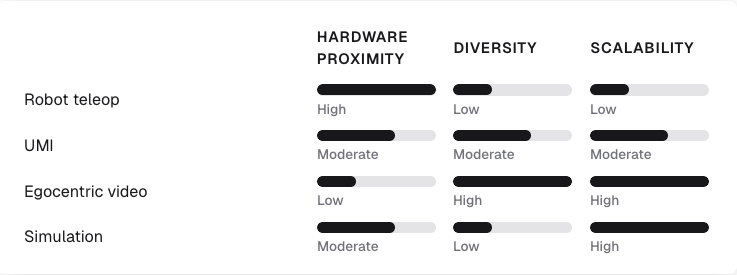
だからといって、ロボットを何億回も現実世界で動かして学習させるだけでは、時間もコストもかかりすぎます。そこで重要になっているのが、現実世界をコンピューターの中に再現し、その中でAIを学習させる技術です。
その一つが、世界の状態や物理的な変化を予測する「世界モデル」です。NVIDIAは、ロボットや自動運転などのフィジカルAI開発に向けた世界基盤モデル「Cosmos」を開発しています。
NVIDIAはCosmosについて、
Physical AI needs to be trained digitally first.
つまり「フィジカルAIは、まずデジタルで学習する必要がある」と説明しています。現実世界で取得した映像やセンサーデータをもとに、さまざまな状況をコンピューターの中で生成する。危険だったり、まれだったり、現実世界では何度も再現するのが難しい状況も、デジタル空間なら繰り返し試すことができます。
一方、製造業では以前から「デジタルツイン」という考え方があります。工場、設備、製品など、現実に存在するものをデジタル空間に再現し、状態を監視したり、シミュレーションしたりする技術です。
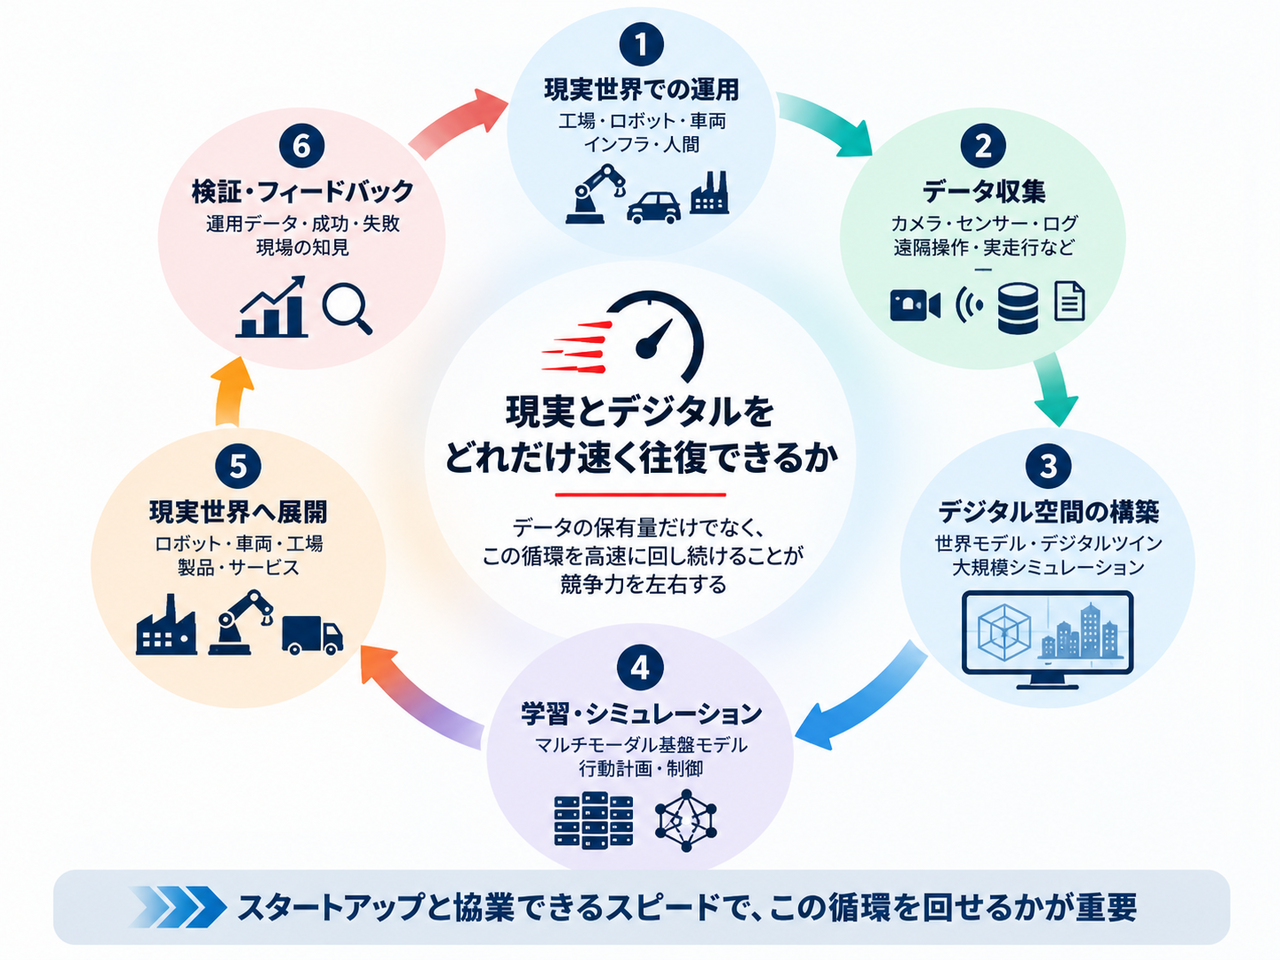
世界モデルとデジタルツインは同じものではありません。しかし、フィジカルAIという視点から見ると、両者は興味深いところで近づいてきます。現実世界をデジタル空間へ取り込み、そこで学習やシミュレーションを行い、その結果を再び現実世界へ戻す。そして、そこで起きたことを再びデータとして取り込む。
現実 → デジタル → 学習・シミュレーション → 現実 → デジタル
という循環です。
データを持っていることと、学習を支配することは同じではない
ここで、日本の製造業にとって少し気になる問題が出てきます。経済産業省が指摘するように、日本の製造現場にあるデータは貴重です。しかし、「データを持っている側」と「学習の循環を支配している側」は、必ずしも同じではありません。
最初の現実データが貴重でも、それをもとにデジタル空間で大量の状況を生成し、学習し、現実世界で検証し、その結果をまた学習へ戻すことができれば、競争の焦点は単純な「データの量」から変わっていきます。誰が現実とデジタルの間を最も速く往復できるのか。これは、フィジカルAIを見るうえで重要な問いになるように思います。
もちろん、現実世界のデータが不要になるわけではありません。摩擦、変形、接触、予想外の障害物、人間の行動など、現実世界にはシミュレーションだけでは再現しきれないことが大量にあります。だからこそ、現実とデジタルを何度も往復する必要があります。
自動運転は、すでにこの問題と長く格闘してきた
この構造は、まったく新しいものではありません。自動運転は10年以上前から同じ問題と格闘してきました。
公道を走れば現実世界のデータを取得できますが、事故につながるような珍しい状況を現実世界だけで何度も再現することはできません。そのため、実走行データ、シミュレーション、検証を組み合わせながら開発を進めてきました。
ピッツバーグで生まれたEdge Case Researchも、自動運転などの自律システムについて、安全性や検証をどう行うかという問題に長く取り組んできた企業の一つです。
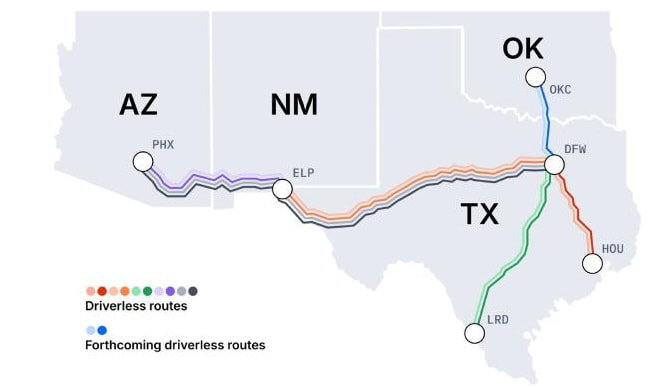
そして2026年、自動運転は研究開発だけの話ではなくなっています。Auroraは今年、無人トラックの運行地域を拡大し、5月時点でネットワークは12路線に達しました。
自動運転を大規模に運用しようとすると、AIモデルだけでは足りません。センサー、車両、地図、安全設計、保守、物流拠点、通信、運行管理、そして車両を量産するメーカーまで必要になります。AIが物理世界へ出ていくと、ソフトウェアの外側にある産業が次々と入ってきます。
工場にロボットを入れるだけではない
同じことは製造業でも起きています。
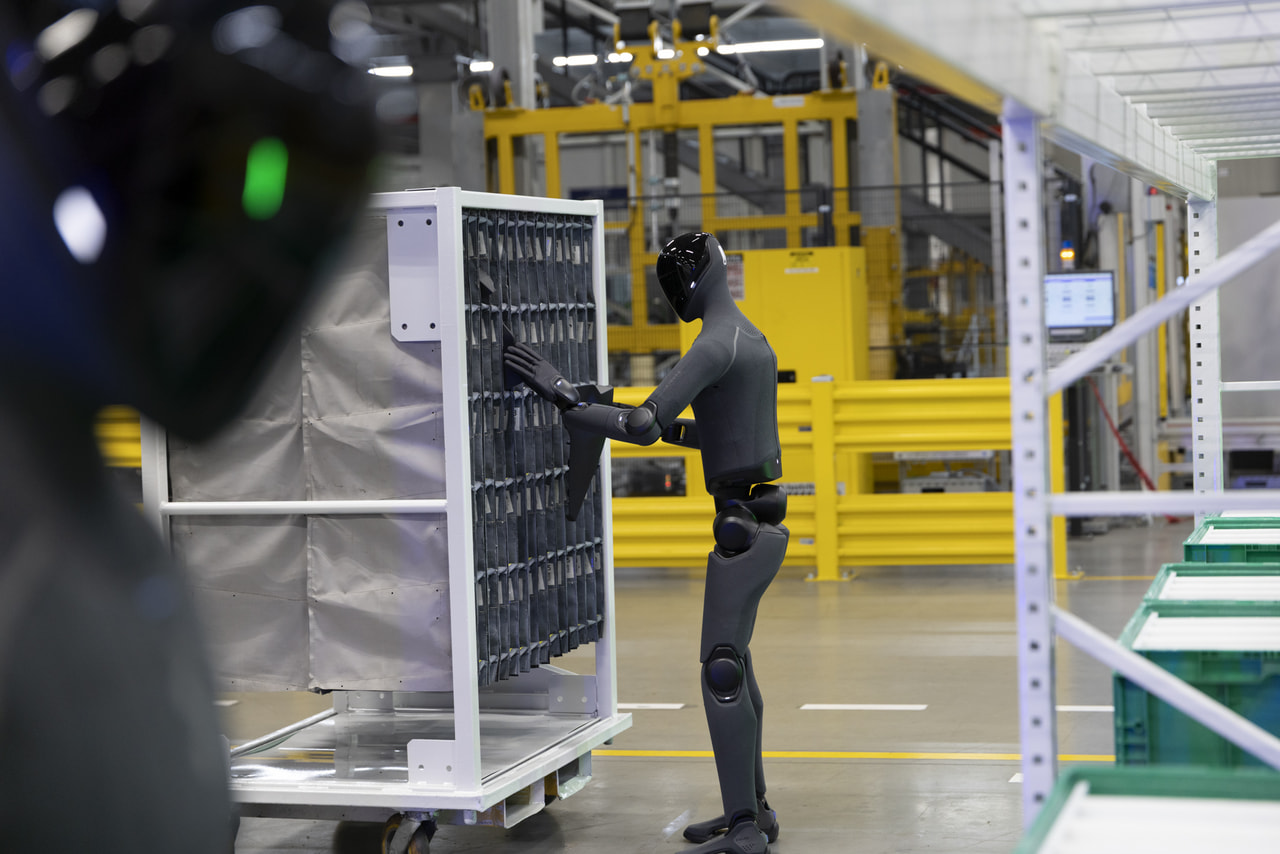
BMWは米国サウスカロライナ州スパータンバーグ工場で、Figureの人型ロボットを実際の自動車生産に投入してきました。2025年にはFigure 02が10か月にわたり平日の10時間シフトで稼働し、3万台以上のBMW X3の生産を支援しました。2026年には、次世代のFigure 03を使ったプロジェクトへ進んでいます。
興味深いのは、人型ロボットそのものだけではありません。BMWはFigure 02を実際の生産現場で使った経験から、生産情報システム、労働安全、生産工程管理、工場内物流などを早い段階から一緒に考える必要があるとしています。
つまり、ロボットを工場に置けば、フィジカルAIになるわけではありません。 ロボットが工場の一部として動くためには、その周囲にある生産システムそのものを変える必要があります。
今年1月の記事で取り上げた「AIを工場に導入するのではなく、AIを前提として工場をつくり直す」という予測が、かなり具体的な形で現れ始めています。
日本には部品がある。それだけで十分なのか
ここまで来ると、別の既視感があります。ドローンです。
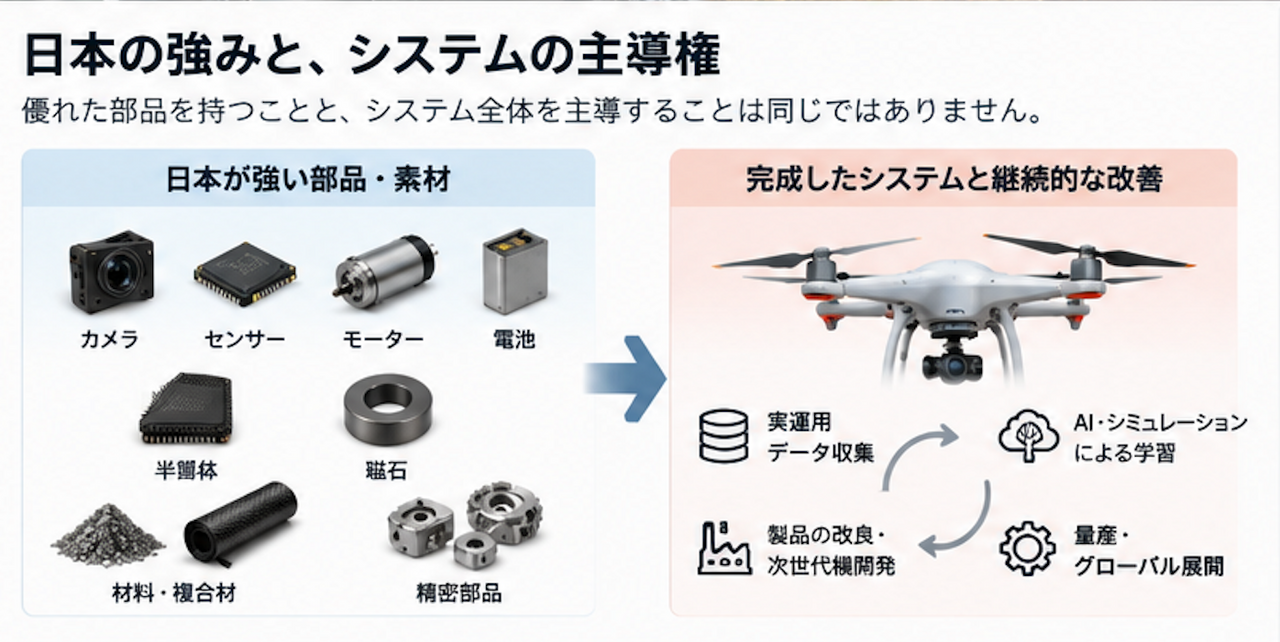
日本企業には、カメラ、センサー、モーター、電池、材料、精密部品など、ドローンを構成する多くの技術がありました。しかし、民生・商用ドローンの完成品では、中国のDJIが圧倒的な存在になりました。
これは単純に「中国の方が安かった」という話だけで考えるべきではないでしょう。重要なのは、優れた部品を持っていることと、完成したシステムを市場へ投入し、実際に使われ、そこから得られる経験を次の製品へ戻すことは別だという点です。
優れた部品を持つことと、システム全体を主導することは同じではありません。
これはフィジカルAIでも起こり得ます。日本には現場データがあり、モーター、センサー、材料もあります。どれも重要ですが、それらは競争の入口であって、それだけで勝利条件になるとは限りません。
フィジカルAIの地図は、シリコンバレーだけでは描けない
フィジカルAIを追っていて、もう一つ面白いのは地理です。AIというと、まずサンフランシスコやシリコンバレーを思い浮かべます。しかし、ロボティクス、自動運転、ドローン、防衛、宇宙、製造業まで視野を広げると、米国の地図はかなり違って見えてきます。
ボストンにはBoston Dynamicsなどに連なる長いロボティクスの蓄積があります。ピッツバーグにはカーネギーメロン大学(CMU)を中心とするロボティクス、自動運転、産業技術の集積があります。南カリフォルニアには防衛、自律飛行、宇宙産業があり、テキサスには製造、宇宙、防衛、エネルギーの集積があります。
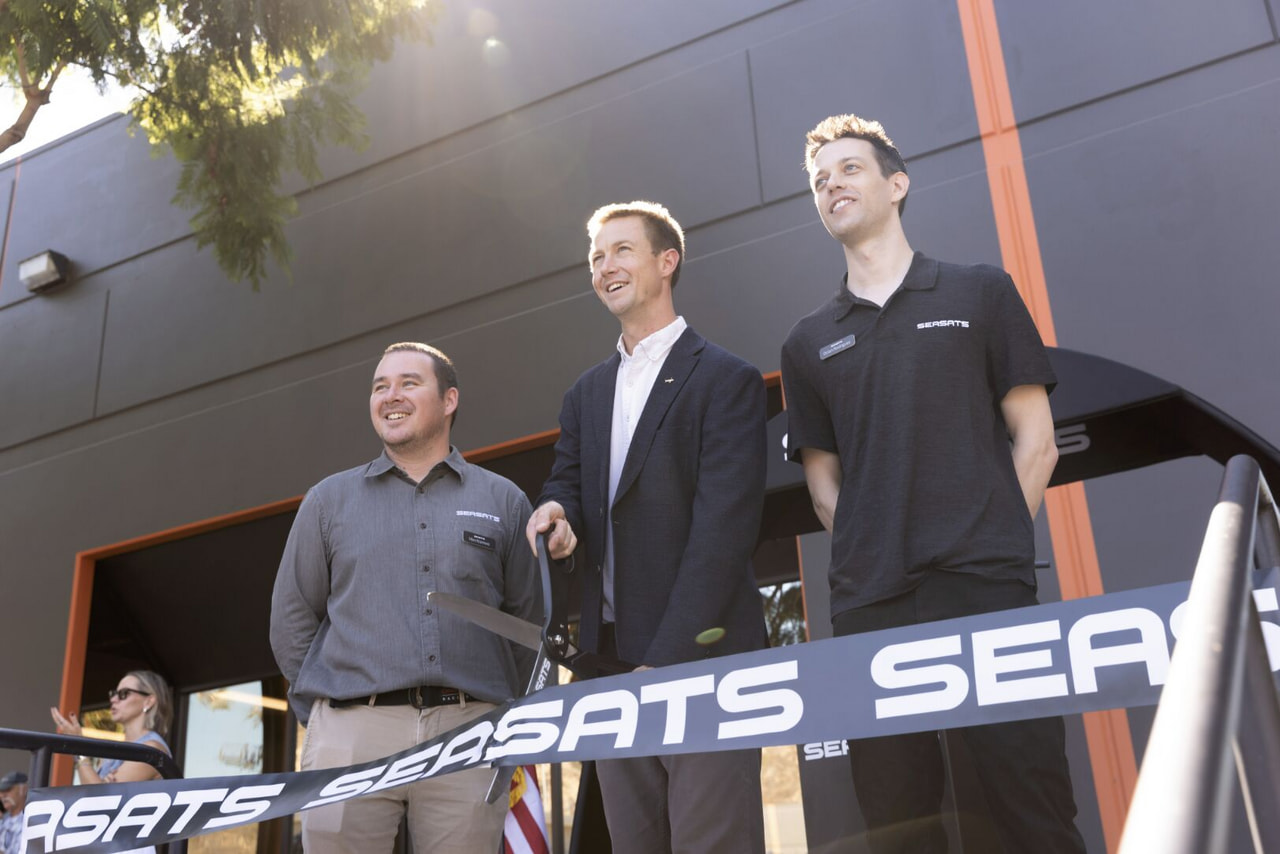
例えば、投資先の一つである、自律型の無人水上艇を開発するSeaSatsは今年10月、サンディエゴに6万平方フィートの新本社を開設しました。新拠点では、防衛、国境警備、商用向けの需要に対応するため、生産能力を拡大するとしています。
見るべきなのは、ソフトウェア企業がどこにあるかだけではありません。工場はどこにあるのか。軍や政府の顧客はどこにいるのか。ロボティクスの研究拠点はどこにあるのか。宇宙や航空産業はどこにあるのか。
AIが物理世界へ出ることで、「AI産業を見る地図」そのものが広がっているように見えます。
投資する側の見方も変わっている
こうした変化は、ベンチャーキャピタルの投資テーマにも現れています。
今年8月、a16zは11億ドルの「Machine Age Fund」を発表しました。対象として挙げているのは、半導体、メモリー、ネットワーク、ストレージだけではありません。データセンターからロボティクス、家庭で使われるAI機器まで、AIが動くための物理的な基盤全体です。
さらに、その下には冷却、電力、材料、不動産まであります。発表時のPodcastでは、その広がりを「銅鉱山まで」と表現していました。
これはa16zだけの話として考える必要はありません。むしろ興味深いのは、AIを追っていた投資家が、反対側から工場、電力、材料といった物理世界へたどり着いていることです。
防衛まで入ると、「つくれるか」が問題になる
さらに、この変化を最も強く見せている分野の一つが防衛です。
ウクライナでの戦争では、安価なドローンや自律システムが大量に使われています。高性能な兵器を少数つくるだけではなく、比較的安価なシステムを短期間で大量につくり、改良を繰り返す能力そのものが重要になっています。
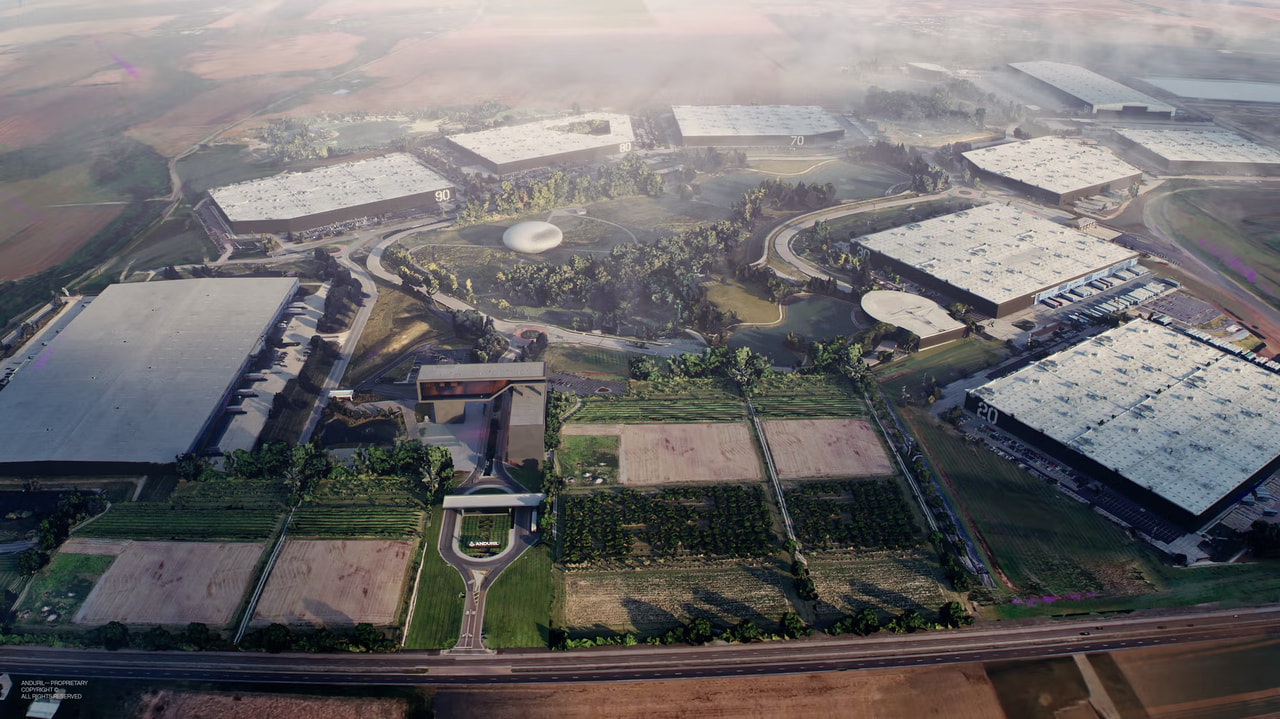
米国の防衛テック企業Andurilは、ソフトウェアや自律システムだけでなく、オハイオ州で大量生産のための工場「Arsenal-1」を建設しています。完成時には500万平方フィートの規模となり、年間数万台の軍用システムを生産する計画です。さらに興味深いのは、設計、開発、大量生産を統合するソフトウェア基盤「Arsenal OS」まで含めて、生産システムそのものを設計していることです。
ここまで来ると、AIの性能だけを比較しても意味がありません。そのAIを搭載するものを、実際に何台つくれるのか。 という問題になります。そして大量につくろうとすれば、再びモーター、電池、半導体、磁石、材料へ戻ってきます。
最後は、磁石や鉱物まで戻ってくる
今年1月の記事で、a16zの予測を読みながら面白いと思ったことの一つが、AIから出発した話が最後には鉱物までたどり着いたことでした。その構造は、9か月たった現在、さらに分かりやすくなっています。
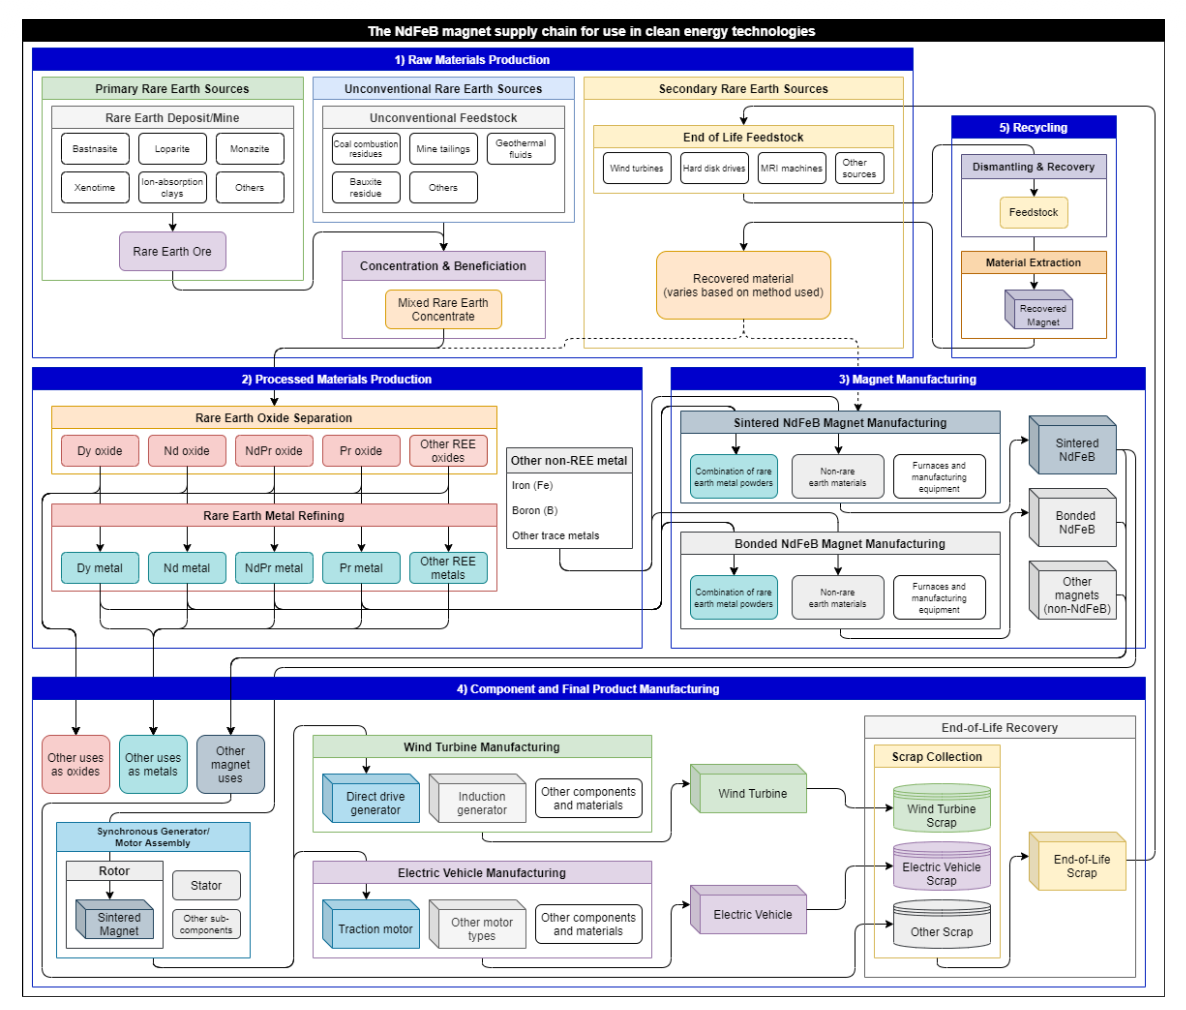
ロボットにはモーターが必要で、モーターには高性能な磁石が使われます。そして、高性能磁石にはレアアースなどの重要鉱物が必要になります。
米国政府は以前から重要鉱物の供給網を安全保障上の課題として扱ってきましたが、2026年にもエネルギー省は国内の供給能力を強化する投資を続けています。6月には、レアアースの国内供給網強化に1億3400万ドル、さらに重要鉱物と高性能磁石の研究開発に7200万ドルを発表しました。
もちろん、これはフィジカルAIのために突然始まった政策ではありません。電気自動車、防衛、エネルギー安全保障、中国への依存など、以前から存在していた問題です。しかし、ロボット、自動運転、ドローンなどが大量に普及するのであれば、その重要性はさらに高まります。
フィジカルAIになると、製造業の総力戦になる
今年1月には、
AIがコンピューターの中から物理世界へ本格的に出ていくとすれば、変わるのはロボットだけではなさそうです。
と書きました。
9か月たった現在、その範囲はさらに広がって見えます。ロボットの「頭脳」をつくるAI、現実世界を理解するための世界モデル、工場や設備をデジタル空間に再現するデジタルツイン、現実世界のデータとシミュレーション。その先にはセンサー、自動運転、工場、ドローン、防衛があり、それらを実際につくろうとすれば、モーター、磁石、材料、鉱物、そして電力までつながってきます。
これらを全部「フィジカルAI」と呼ぶ必要はないでしょう。それぞれは以前から存在する産業であり、技術です。しかし、AIが物理世界へ出ていくことで、それまで別々に見えていたものの間に、新しい依存関係が生まれています。
フィジカルAIになると、製造業の総力戦になる。
そう考えると、日本にとっての問いも「人型ロボットで米国や中国に勝てるか」だけではありません。
誰が現実世界のデータを取得し、それをデジタル空間で増幅できるのか。誰が現実とデジタルの間の学習を高速で回し、それを実際の製品として大量に製造できるのか。そして、その製造を支える部品、材料、エネルギーはどこから来るのか。
2026年の米国でフィジカルAIを追っていくと、次々に別の産業が視野に入ってきます。それぞれの現場では、実際に何が起きているのでしょうか。
関連記事
この記事で取り上げたテーマについては、Monozukuri Innovation Institute(MII)でも継続的に紹介してきました。
- 【2026年新年企画】米国VCが占う2026年:日本企業が押さえるべき製造業・フィジカルAI・産業データの未来
- 【2026年新年企画・第1部】AIネイティブ製造業の台頭: 「工場こそが製品だ」の真意
- 【2026年新年企画・第2部】物理世界の可視化革命:都市・インフラ・研究室が「見える」時代へ
- 【2026年新年企画・第3部】産業データの覚醒:製造現場に眠る「次世代AI」の学習材料
- Marc Andreessen氏とBen Horowitz氏が語る「シリコンバレーと防衛の再統合」— American Dynamismの誕生背景
- 【朝活ウェビナー】 BMWが描く未来の製造業 - Figureのヒューマノイドロボットをどう活用するのか