なぜ私は、フィジカルAIを「AI+ロボット」だと思わないのか。米国のものづくりを見てきた10年
2026年10月30日
前の記事では、2026年に米国で起きているフィジカルAIの変化を追いました。ロボットや自動運転だけでなく、工場、シミュレーション、半導体、電力、材料、鉱物まで視野に入れると、「AI+ロボット」という言葉から想像するより、はるかに広い産業の変化が見えてきます。
私がこう考えるようになった背景には、2017年から米国と日本の間で続けてきた、スタートアップへの投資と事業の経験があります。
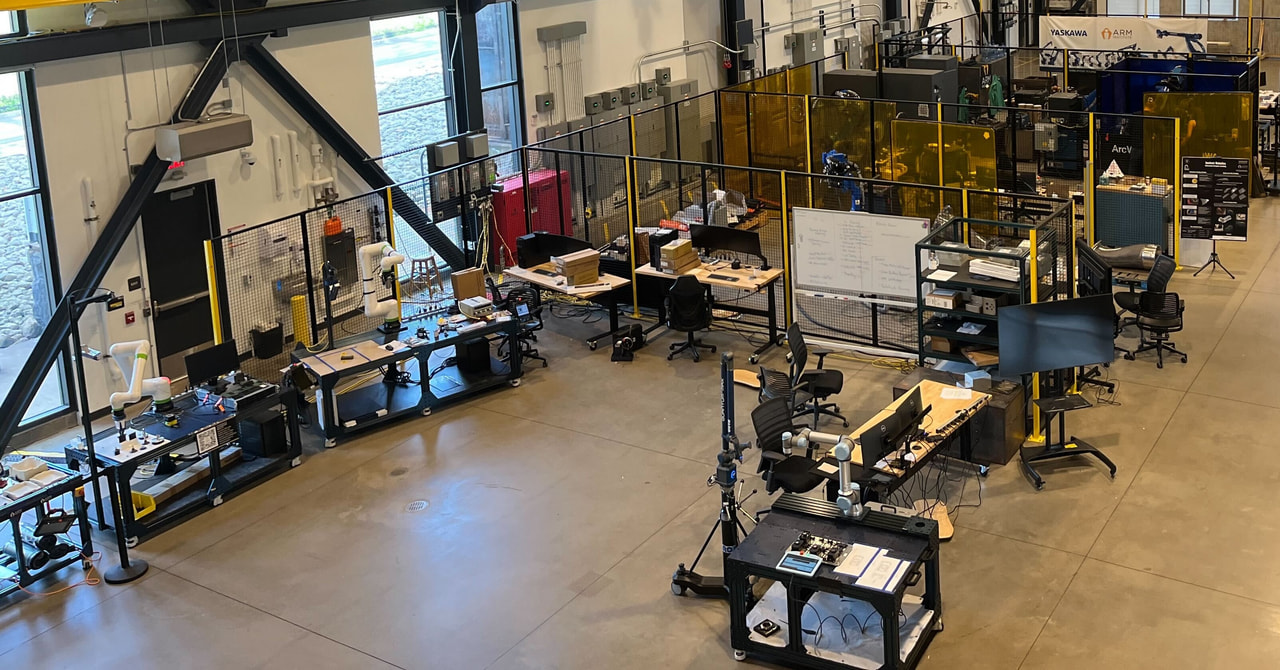
2017年、日本の製造力を米国のスタートアップへ
2017年夏、生まれて初めてVCファンドを立ち上げました(他の3人はファンド経験者でしたのでご安心ください)。
当時、私がニューヨークで立ち上げたFabFoundryは、日本のMakers Boot Campと連携していました。FabFoundryは米国のスタートアップを発掘し、Makers Boot Campは京都を中心とする製造業のネットワークを使って、試作や製造を支援する。両社はその後、2020年末に統合してMonozukuri Venturesになります。
当時考えていたことは比較的シンプルでした。
米国には面白いハードウェアのスタートアップが次々と生まれている。一方、日本には優れた製造技術と、試作や量産を支える企業が数多くある。この二つをつなげれば、米国のスタートアップを日本のものづくりで支援できるのではないか。
2017年の記事でも、FabFoundryを「米国のハードウェアスタートアップと日本の製造業をつなぐプラットフォーム」と説明していました。特にスタートアップに不足しがちな試作から量産への知識を、日本の製造業が補うことができると考えていました。
『バーチャル・エンジニアリング』との出会い
同じ2017年夏、本田技術研究所の方から一冊の本を紹介されました。長く本田技術研究所で設計・開発やものづくりに携わった内田孝尚氏が書いた『バーチャル・エンジニアリング』です。
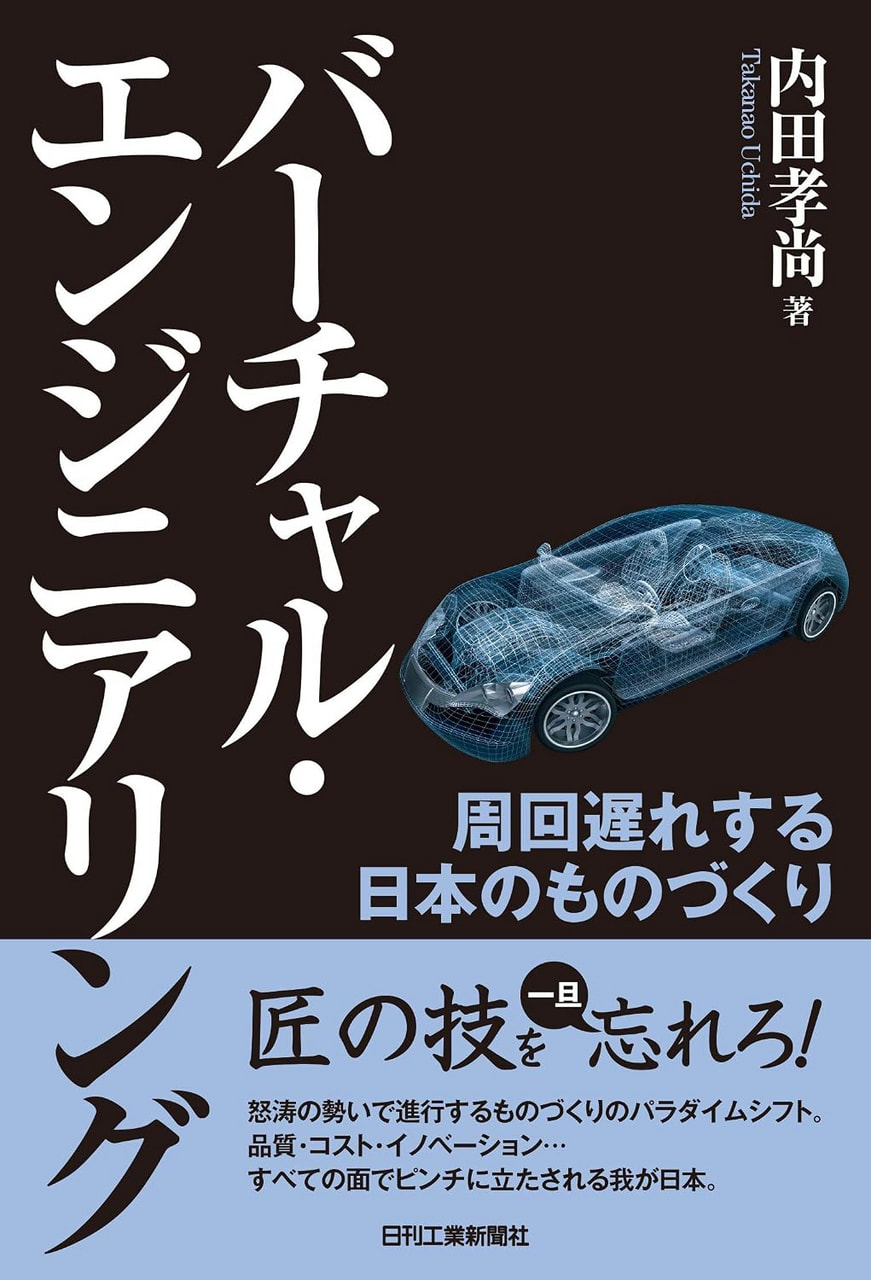
そこで扱われていたのは、設計、試作、検証、製造といったプロセスをデジタル空間でつなぎ、物理的な試作を何度も繰り返す従来の開発方法を変えていくという考え方でした。
当時、情報社会や産業の変化について折に触れて議論していた公文俊平氏に、この本についてメールしています。
いま、日本の自動車業界が、一気にバーチャルエンジニアリングに舵を切るようです。すでにドイツがほぼ切り替わっており、遅ればせながら、経産省ふくめて移るそうです。ホンダの人がオススメしていた本がこれです。
公文氏も本を読み、「ものづくりのパラダイムの変化が着実に進んでいる様子がよくわかりました」との返信がありました。さらに、この変化を当時議論されていた「第三次産業革命」の中に置くべきなのか、それを超える変化として考えるべきなのか、といった議論にもなりました。
当時の関心はAIではなく、設計、試作、検証といった物理世界での作業を、デジタル空間へ移していくことでした。
優れた製造技術があれば、変化できるのか
米国のスタートアップを日本の製造業につなぐ仕事では、技術力だけでは解決できない問題にも直面しました。
日本には、加工技術や品質に優れた企業が数多くあります。しかし、スタートアップが未完成の技術を持ち込み、設計を何度も変更しながら短期間で製品をつくるには、新しい技術への理解、意思決定の速度、仕様変更を前提とした仕事の進め方も必要です。
少なくとも私自身は、2019年頃には、米国の投資先に日本での試作を積極的に勧めなくなっていました。
日本企業と米国スタートアップをつなぐ活動は、その後も続けています。ただ、優れた製造技術を持っていることと、それをスタートアップの競争力に変えられることは、必ずしも同じではありませんでした。
2020年、米国で「製造業」の意味が変わった
2020年、COVID-19によって世界のサプライチェーンが混乱しました。
最初は中国を中心とする工場の停止が問題になり、私たちの投資先でも部品や製品が届かなくなりました。日本へ生産を移せないかという相談もありました。
ところが米国自身がロックダウンに入ると、今度はスタートアップがオフィスや工場に入れなくなりました。試作や開発が止まる一方、マスクや医療用品など、社会に必要なものを米国内で急いでつくる必要が生じました。
当時の私のプレゼン資料には、次の3つを挙げています。
- モノづくりのデジタルシフトの加速
- 少量生産のニーズの高まり
- サプライチェーンの分散
大量消費を前提としたものづくりから、多品種少量生産への移行が加速すると考えていました。日本の製造企業などと、少量生産に対応した新しいサプライチェーンをつくる構想もありました。
同時に、金型を使わない製造技術、バーチャル・エンジニアリング、ロボティクス、遠隔化、省人化など、製造の方法そのものを変える技術への関心が強まっていきました。
製造業が「国家安全保障」になった
米国ではCOVID-19以前から米中対立が強まり、中国への技術・製造依存が問題になっていました。パンデミックによって、必要なものを国内で製造できるかどうかが、企業のコストや効率だけでなく、国家安全保障にも関わることが明らかになりました。
米国には以前から、製造業の競争力を強化するための政策や組織がありました。Manufacturing USAの一つであるARM Instituteも、ロボティクスや製造自動化を支援してきました。
一方、当時の日本企業との会話では、「中国は巨大な市場なので、関係が急に切れることはない」「製造拠点として中国をもっと活用すべきだ」といった話を聞くこともありました。
日本と米国では産業構造も中国との経済関係も違います。ただ、米国では製造能力、供給網、先端技術、国防を一体の政策課題として考える動きが強まっていました。
2024年、私は米国東海岸のロボティクス産業について、TECHBLITZに前後編の記事を寄稿しました。後編ではManufacturing USAやピッツバーグのARM Instituteを取り上げています。
ARM Instituteでは、大企業、スタートアップ、地元の中小製造業が連携し、新しいロボティクス技術を工場へ導入する仕組みがつくられていました。現地の工場も訪れ、協働ロボットの導入だけでなく、従業員の教育や地域の支援組織の役割まで取材しました。
「スタートアップの製造を助ける」から「製造業を変えるスタートアップ」へ
2021年にMonozukuri Venturesの2号ファンドを立ち上げた際、私たちは「製造業イノベーション」を投資領域の一つに加えました。
ここでいう製造業イノベーションは、既存の工場にデジタルツールを導入する「製造業DX」だけを意味するものではありません。材料、部品、設計、製造、検証など、ものづくりそのものを変える技術を持つスタートアップも投資対象とする考え方です。
米国で製造業を再構築するには、昔の工場を国内へ戻すだけでは十分ではありません。人件費などのコスト構造が違う米国で競争力を持つには、設計、試作、生産、検査、物流まで、ものづくりの方法を変える必要があります。
2022年にMonozukuri Venturesで公開した記事でも、2号ファンドでは従来のハードウェア・スタートアップに加え、「先端製造技術」への投資を強化していると説明しています。米中対立によって製造業の再編が加速していることにも触れました。
ピッツバーグへの投資を拡大
2018年から2020年までの3年間で、私たちはピッツバーグのスタートアップ4社に投資しました。2021年には単年で、さらに4社に投資しています。
ピッツバーグにはカーネギーメロン大学(CMU)があり、ロボティクスや自動運転の研究が長く蓄積されています。大学から人材や技術がスタートアップへ流れ、それを支える投資家、アクセラレーター、既存産業もあります。
シリコンバレーとは異なる産業基盤を持つこの地域は、製造業や物理世界に関わるスタートアップを探すうえで重要な場所になりました。
自動運転で見えた、物理世界とデジタル世界の往復
2021年に投資した会社の一つが、ピッツバーグのEdge Caseです。
自動運転では、LiDAR、カメラ、センサーやAIの性能に注目が集まります。しかし、車両が安全に走行できることをどう検証するかという問題もあります。
実際の道路を走ればデータは集まりますが、事故につながるような珍しい状況をすべて実車で再現することはできません。そのため、シミュレーションやデジタル環境を使った検証が必要になります。
2020年にEdge Caseが資金調達をしていると聞き、同社と話を始めました。2号ファンドが立ち上がった2021年早々に投資しています。
2017年に『バーチャル・エンジニアリング』を読んだときに考えた、物理世界での試行錯誤をデジタル技術によって変えるという問題に通じるものがありました。
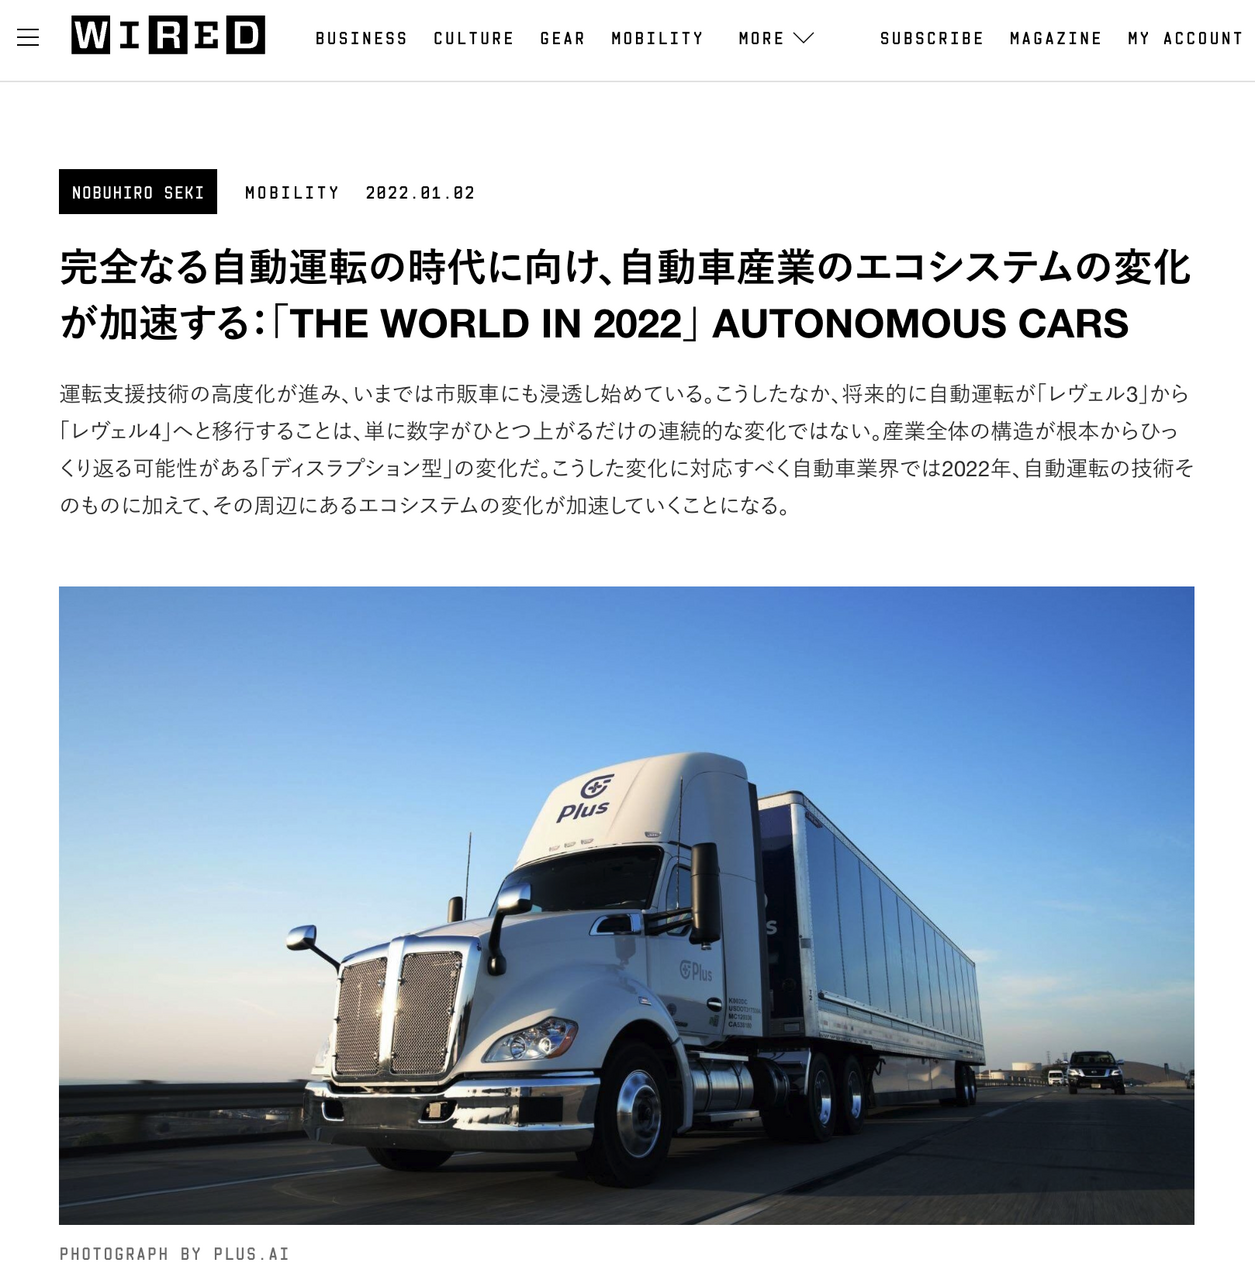
2022年初めにトラックの自動運転市場についてWiredに寄稿した際にも、自動運転AIの性能だけでなく、自律システムの安全性評価や規格、完成車メーカー、保険会社、行政の対応を取り上げました。
自動運転がレベル4へ進むには、AIだけでなく、それを取り巻く産業や制度も変わる必要があります。
投資対象をハードウェアかソフトウェアかで分けていたわけではありません。
Hardware-as-a-Serviceについて調査した際には、米国のハードウェア・スタートアップが、市販の部品や完成品を組み合わせ、自社でしかつくれないソフトウェアやサービスに開発資源を集中させる傾向も追いました。
製品の設計、試作、量産、自律システムの安全性評価、異なるメーカーのロボットの制御。これらは、それぞれ別の市場で生まれていた問題です。
AIも同じ場所へ
2025年から2026年にかけて、生成AIで発展した基盤モデルの考え方がロボティクスにも入り、ロボット基盤モデルや世界モデルの開発が進んでいます。
現実世界から取得したデータをデジタル空間へ持ち込み、シミュレーションや学習を行い、その結果を再び現実世界へ戻す。
これを大規模に実装するには、AIモデルだけでは済みません。ロボットや工場が必要です。半導体、モーター、センサー、電池、電力、さらに材料や鉱物、供給網も必要になります。
2017年に見ていた製造業の側からデジタルへ向かう変化をキッカケに、自動運転やロボティクス、そして物理世界とデジタル世界を行き来する技術に投資してきました。
そしてご存知の通り現在は、AIから物理世界へ向かう動きが加速しています。いわゆる「フィジカルAI」です。
製造業からデジタルへ向かう流れと、AIから物理世界へ向かう流れが交差し始めている。
私がフィジカルAIを「AI+ロボット」だけでは捉えられないと考える理由は、ここにあります。
「日本には豊富なデータがある」だけでは不十分
2026年、「日本にはフィジカルAIに使える豊富な現場データがある」という議論を聞くと、2017年からの経験を思い出します。
日本企業には優れた製造技術、材料、部品、品質管理、そして現場に蓄積されたデータがあります。しかし、それらを保有していることと、新しいシステムをつくり、学習と検証を繰り返し、世界市場へ展開できることは別です。
かつて、米国のスタートアップに日本の製造技術を提供しようとしたときも、技術力だけでは足りませんでした。意思決定の速度や仕様変更への対応など、技術を生かすための仕組みが必要でした。
フィジカルAIでも同じ問題が起きる可能性があります。
日本にどのような技術やデータがあるのか。それを把握することは重要です。
しかし、次に問うべきなのは、それを誰が、どのような仕組みで、どのくらいの速度で動かせるのか。
この問いは、2017年に日本の製造力を米国のスタートアップへつなごうとしたときから、形を変えながら続いていくのではないでしょうか。